В настоящее время многие российские организации испытывают дефицит оборотного капитала, связанный с ростом дебиторской и кредиторской задолженности, а также, как следствие, с кризисом неплатежей. На фоне сложившейся ситуации актуализируется значимость вопросов эффективного управления оборотным капиталом. Наличие у организации достаточного объема оборотного капитала, рациональное его использование позволяет обеспечить рост доходов, снижение риска ликвидности и является предпосылкой стабильного развития организации в условиях рыночной экономики, что обусловливает актуальность темы работы.
При исследовании вопросов управления оборотным капиталом, используются различные термины: «оборотный капитал», «оборотные средства», «оборотные фонды», причем нередко различается и сущностное понимание данных категорий, что вносит неопределённость и требует уточнения категориального аппарата.
Оборотный капитал в экономической науке является сложной категорией. Эволюция взглядов на сущность категории «оборотный капитал» раскрыта в работе [2].
В современной экономической литературе существуют различные подходы к определению данного понятия. Так, В.П. Зотов, Е.А. Жидкова дают определение оборотного капитала как авансированной стоимости трансформирующихся с течением времени элементов оборотных фондов и фондов обращения, имеющих три функциональные формы – денежную, товарную и производительную [3]. В работе С.В. Щуриной оборотный капитал определяется как наиболее мобильная часть капитала организации, которая в отличие от основного капитала, легко трансформируется в денежные средства [10]. Е.Г Шеиной оборотный капитал рассматривается как оборотные активы организации, уменьшенные на сумму ее финансовых обязательств (кредиторской задолженности) [8].
При этом понятия «оборотные активы» и «оборотные средства» зачастую отождествляются. Так, в работах В. В. Ковалёва и А.Д. Шеремета под ними понимаются средства, инвестируемые организацией в текущие операции в течение каждого операционного цикла [4; 9].
Таким образом, можно сделать вывод, что понятия «оборотный капитал» и «оборотные средства» не являются тождественными. В целом, резюмируя результаты анализа подходов к рассмотрению сущности оборотного капитала и оборотных средств, определимся с понятийным аппаратом (табл. 1).
Таблица 1 – Определения понятий «оборотный капитал», «оборотные средства» и «оборотные фонды»
|
Понятие |
Определение |
|
Оборотный капитал |
Часть капитала организации, используемого для обеспечения процесса производства и реализации продукции (работ, услуг) и приращения доходов путем вложения в краткосрочные инструменты финансового рынка. Оборотный капитал включает оборотные средства и краткосрочные финансовые вложения и выполняет производственную и платежно-расчетную функцию |
|
Оборотные средства |
Денежное выражение оборотных производственных фондов и фондов обращения, используемых для текущих операций во время каждого операционного цикла |
|
Оборотные фонды |
Фонды организации, полностью потребляемые в течение одного кругооборота, изменяющие свою натурально-вещественную форму и полностью переносящие свою стоимость на стоимость изготавливаемой продукции |
Величина оборотного капитала и его структура непосредственно влияют на показатели финансовой устойчивости и платежеспособности организации, в этой связи важным направлением финансового менеджмента является организация эффективного управления данным видом капитала.
Управление оборотным капиталом предполагает определение объема и структуры оборотного капитала, источников его формирования с целью обеспечения бесперебойного процесса производства и реализации продукции, платежеспособности организации и эффективного использования оборотного капитала [10].
Управление оборотным капиталом организации детализируется в разрезе основных его элементов, поскольку цели и характер их использования имеют существенные отличительные особенности (рис. 1) [5; 10].
Управление оборотным капиталом в организации предполагает качественное выполнение всех функций управления. В экономической литературе ученые акцентируют внимание на различных функциях управления оборотным капиталом. Так, в частности, С.А. Бороненкова, М.В. Мельник исследуют функцию анализа оборотного капитала [1]. А.Э. Мельгуй, Ю.А. Дворецкая рассматривают функцию учета [6]. В работе С.В. Щуриной выделяются функции планирования, анализа, контроля, организации, мотивации [10].
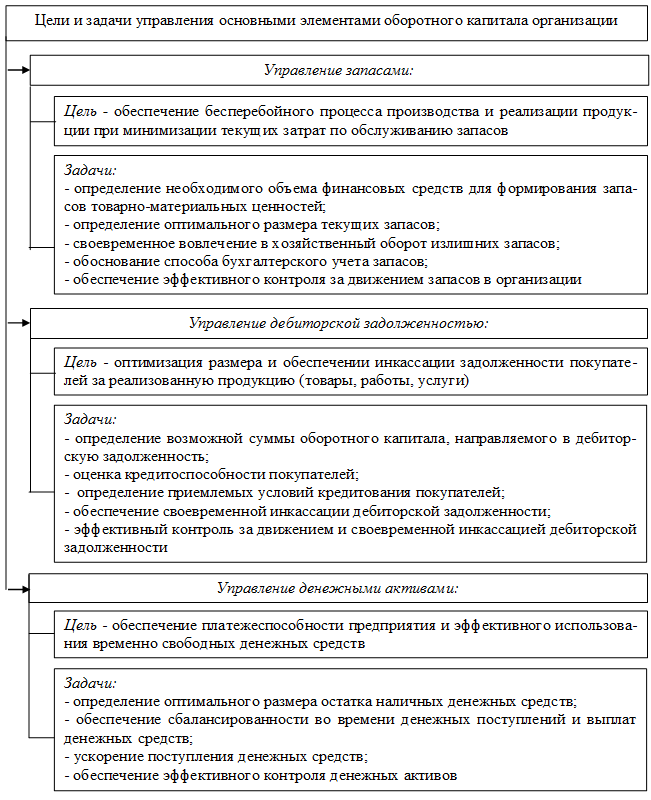
Рисунок 1 – Цели и задачи управления основными элементами оборотного капитала организации
Обобщив данные подходы, представим на рис. 2 характеристику функций управления оборотным капиталом организации.

Рисунок 2 – Функции управления оборотным капиталом организации
Методы управления оборотным капиталом можно выделить в разрезе соответствующих функций управления. Например, в качестве основных методов анализа оборотного капитала выделяют горизонтальный (трендовый) анализ, вертикальный (структурный) анализ, сравнительный анализ, факторный анализ, анализ коэффициентов [1].
Помимо общих методов управления оборотным капиталом можно выделить специальные методы управления отдельными элементами оборотного капитала. Например, в качестве методов управления запасами выделяются модель EOQ, метод АВС, метод «Just-inTime» [5].
Таким образом, методы управления оборотным капиталом организации можно сгруппировать следующим образом (рис. 3).

Рисунок 3 – Систематизация методов управления оборотным капиталом организации
Важным методом управления оборотным капиталом организации и его элементами является бюджетирование.
Бюджет представляет собой детализированный Ð